2016年中国老龄服务行业市场规模统计 健康咨询服务细分市场分析
2016年是中国老龄服务行业快速发展的一年。随着人口老龄化程度不断加深,老龄服务需求持续释放,市场规模稳步扩大。健康咨询服务作为老龄服务行业的重要组成部分,在2016年呈现出显著的增长态势。本文基于相关统计口径与行业运行数据,对2016年中国老龄服务行业整体市场规模进行梳理,并重点分析健康咨询服务细分市场的规模、结构与特征,为行业研究和实践提供参考。
一、2016年中国老龄服务行业整体市场规模概况
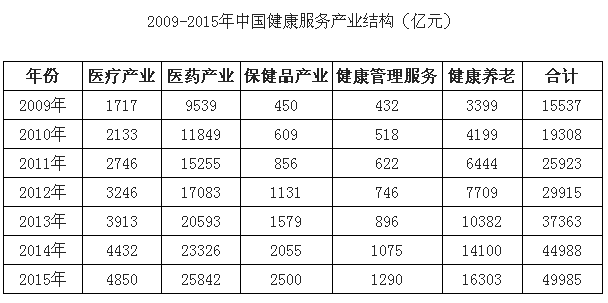
2016年,中国60岁及以上老年人口约2.31亿,占总人口的16.7%,老龄化进程加快带动了养老服务需求的增长。在此背景下,老龄服务行业市场规模持续扩大,涵盖养老服务、健康管理、康复护理、健康咨询、文化娱乐等多个领域。从统计口径看,2016年中国老龄服务行业市场规模(按营业收入口径估算)约为数千亿元,其中养老服务、健康服务相关支出占据主导地位。健康咨询服务作为健康服务的重要环节,受益于老年人健康意识提升、慢病管理需求增加以及政策对医养结合的支持,市场表现较为活跃。
二、健康咨询服务在老龄服务行业中的地位
健康咨询服务在老龄服务行业中属于知识密集型、服务导向型细分领域,主要包括健康评估、健康教育与咨询、慢病管理指导、营养与运动建议、心理疏导以及就医指导等内容。2016年,随着“健康中国”战略的推进和医养结合政策的落地,健康咨询服务逐步从附属服务向独立服务形态发展,成为连接医疗机构、养老机构与老年人的重要纽带。该细分市场具有客单价相对较低、服务频次较高、用户黏性较强的特点,在老龄服务整体市场中占比较小但增长潜力明显。
三、2016年健康咨询服务细分市场规模与结构
从统计估算来看,2016年中国老龄健康咨询服务市场规模约为数十亿元级别(具体数值因统计口径差异而有所不同),在老龄服务行业整体规模中占比约为个位数百分比。
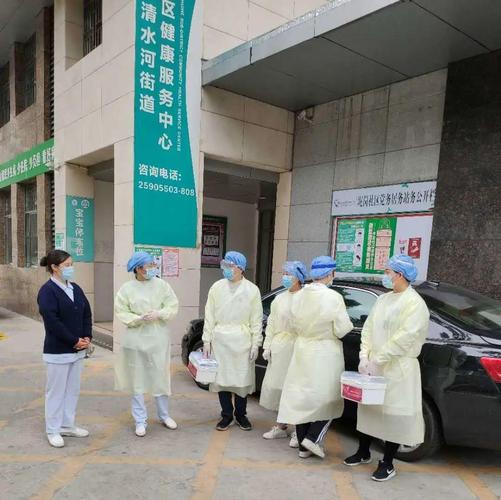
从服务提供主体看,健康咨询服务的供给主要来自以下几类机构:一是社区卫生服务中心和基层医疗机构提供的公益性健康咨询与健康教育服务,覆盖人群广但收费较低;二是专业健康管理公司与健康咨询机构提供的市场化服务,主要面向中高收入老年群体;三是养老机构内设的健康咨询服务,作为机构养老服务的配套内容;四是互联网健康咨询平台的初步兴起,以在线问诊、健康咨询为主要形式。
从服务内容结构看,慢病管理咨询、健康评估与体检报告解读、营养与膳食指导、康复与运动咨询是2016年老年人健康咨询服务的主要需求方向。其中,慢病管理相关咨询需求占比最高,反映出老年群体慢性病高发的现实。
四、健康咨询服务市场的主要特征
一是需求刚性逐步显现。随着老年人健康观念从“治病”向“防病”转变,健康咨询服务的接受度有所提高,尤其在高血压、糖尿病等慢病人群中形成了较为稳定的咨询需求。
二是供给主体多元化但仍较分散。2016年健康咨询服务市场尚未形成高度集中的竞争格局,公立基层医疗机构、民营健康管理机构、养老机构和互联网平台各占一块,市场集中度较低。
三是服务模式以线下为主、线上为辅。2016年互联网健康咨询处于起步阶段,老年人对线上咨询的接受度有限,线下面对面咨询仍是主流形式。
四是区域差异明显。东部发达地区和城市地区的健康咨询服务供给较为充分,中西部和农村地区相对薄弱,城乡之间在服务可及性和质量上仍有较大差距。
五、影响市场规模的主要因素
政策层面,2016年出台的《“健康中国2030”规划纲要》以及推进医疗卫生与养老服务相结合的相关政策,为健康咨询服务发展提供了制度支撑。需求层面,老年人口规模扩大、慢病患病率上升、健康消费能力提升构成市场增长的基本动力。供给层面,专业人才短缺、服务标准不完善、支付机制不健全仍是制约市场扩大的主要因素,尤其健康咨询服务多依赖自费支付,医保覆盖有限,影响了部分老年人群的消费意愿。
六、小结
2016年中国老龄服务行业市场规模保持增长态势,健康咨询服务作为其中的细分领域,市场规模处于数十亿元量级,占整体比重相对有限但增速较快。该市场供给主体多元、需求以慢病管理和健康评估为主、线上线下并行发展,同时面临专业化和标准化不足、支付机制不完善等挑战。随着老龄化程度加深和健康服务政策持续完善,健康咨询服务有望在老龄服务行业中发挥更加重要的作用,成为提升老年人健康水平和生活质量的有效抓手。
如若转载,请注明出处:http://www.chuangyuejk.com/product/16.html
更新时间:2026-10-26 18:45:40